Hộ kinh doanh dưới 1 tỷ năm 2026: có phải nộp thuế, phải làm gì?
Hộ kinh doanh dưới 1 tỷ đồng doanh thu mỗi năm là nhóm đông nhất trong số hộ vừa chuyển từ thuế khoán sang tự kê khai từ năm 2026. Chỉ trong vài tháng, ngưỡng doanh thu không phải nộp thuế đã thay đổi, khiến nhiều chủ quán ăn, tiệm tạp hóa, cửa hàng online ở Hải Phòng chưa rõ mình có phải nộp thuế không, có phải khai gì không. Bài viết này tóm tắt quy định hiện hành theo văn bản gốc và hướng dẫn của Cục Thuế, kèm việc cần làm trước hạn 31/01/2027.
Trả lời nhanh
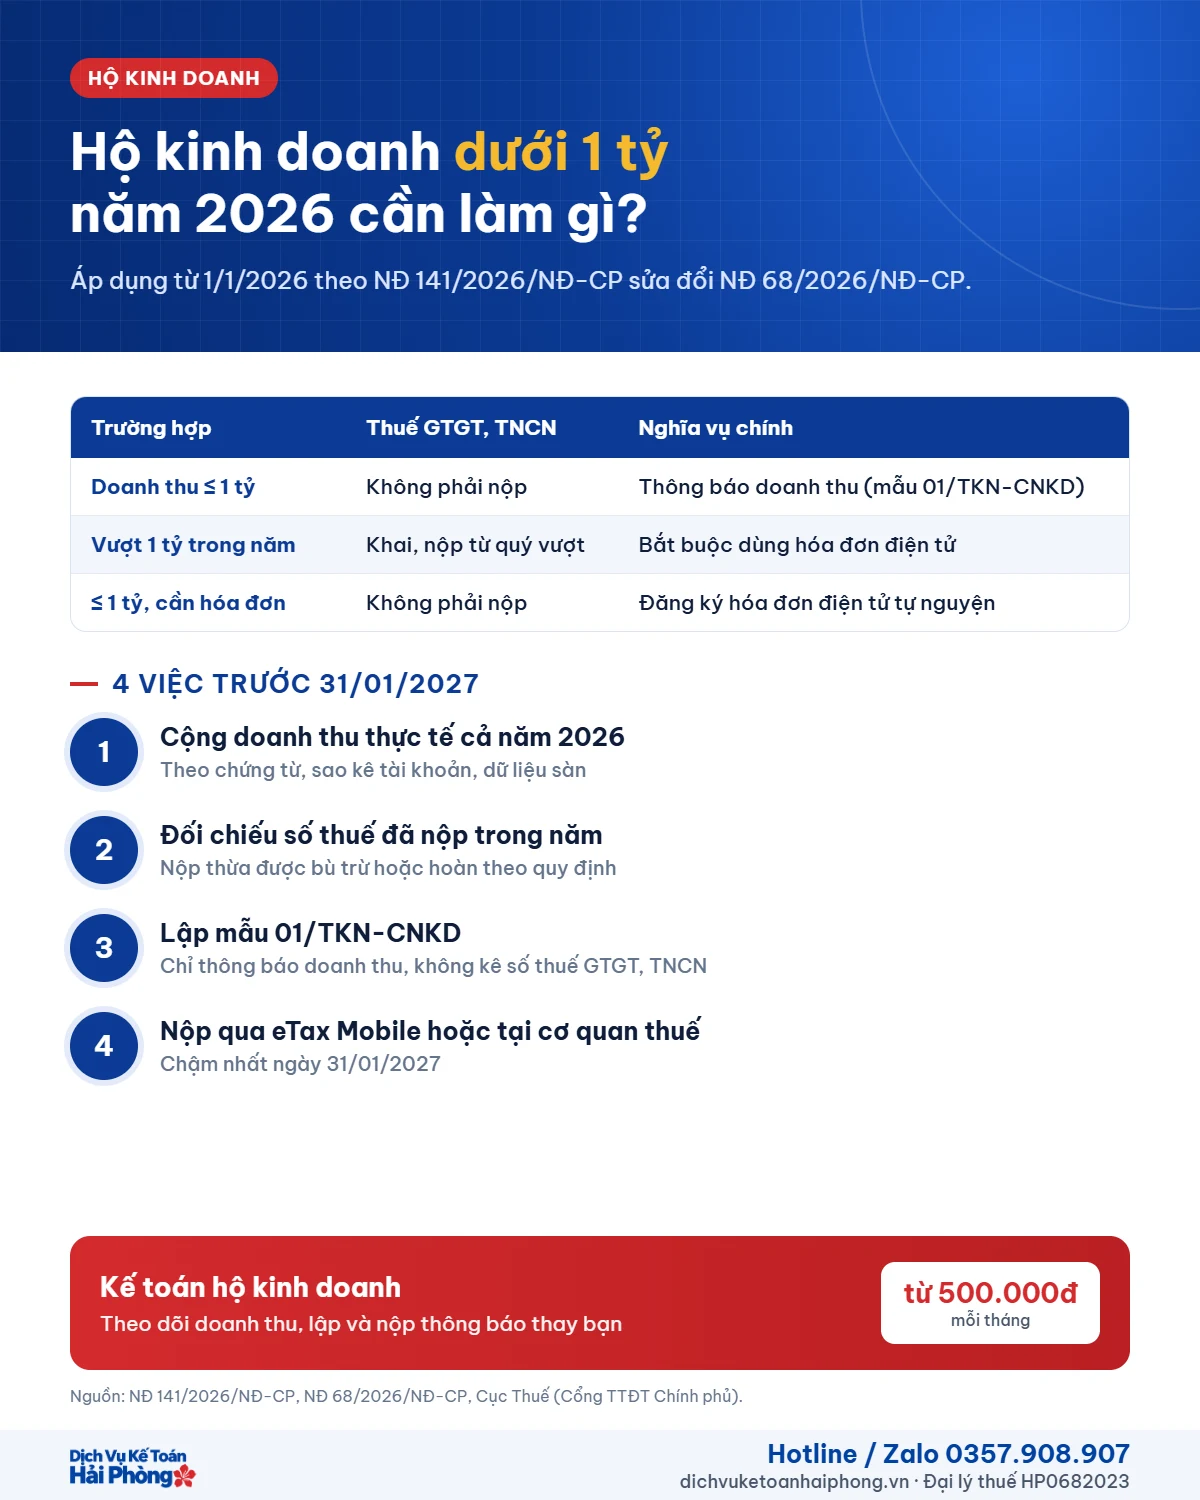
Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và thuế TNCN, áp dụng từ 1/1/2026 theo Nghị định 141/2026/NĐ-CP. Tuy vậy, hộ vẫn phải thông báo doanh thu thực tế phát sinh với cơ quan thuế theo mẫu 01/TKN-CNKD, hạn chậm nhất 31/01 năm sau. Nếu doanh thu vượt 1 tỷ trong năm, hộ phải khai, nộp thuế từ quý phát sinh doanh thu trên 1 tỷ.
Hộ kinh doanh dưới 1 tỷ có phải nộp thuế không?
Không phải nộp thuế GTGT và thuế TNCN. Nghị định 141/2026/NĐ-CP ngày 29/4/2026 của Chính phủ sửa đổi Nghị định 68/2026/NĐ-CP ngày 05/3/2026, thay mức “500 triệu đồng” bằng mức “01 tỷ đồng” tại các điều quy định về thuế GTGT, thuế TNCN và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh. Theo thông tin công bố trên Cổng Thông tin điện tử Chính phủ, quy định này áp dụng từ ngày 1/1/2026, nghĩa là tính cho cả năm 2026.
Điểm cần nhớ là cụm từ “từ 01 tỷ đồng trở xuống”. Hộ có doanh thu đúng bằng 1 tỷ đồng vẫn thuộc nhóm không phải nộp thuế GTGT, TNCN. Ngưỡng tính trên doanh thu cả năm, không tính theo tháng hay quý.
Không phải nộp thuế GTGT, TNCN cũng không có nghĩa là hộ được miễn mọi nghĩa vụ. Nếu kinh doanh hàng hóa, dịch vụ thuộc diện chịu thuế tiêu thụ đặc biệt, thuế tài nguyên, thuế bảo vệ môi trường hoặc phí bảo vệ môi trường, hộ vẫn phải kê khai các khoản đó theo hướng dẫn của Cục Thuế.
Ngưỡng doanh thu đã thay đổi thế nào trong năm 2026?
Đây là lý do nhiều hộ bị rối. Khi Nghị định 68/2026/NĐ-CP được ban hành tháng 3/2026, ngưỡng doanh thu không chịu thuế là 500 triệu đồng/năm. Hơn một tháng sau, Nghị định 141/2026/NĐ-CP nâng ngưỡng này lên 1 tỷ đồng/năm và cho áp dụng từ đầu năm 2026.
| Mốc thời gian | Văn bản | Ngưỡng doanh thu không chịu thuế GTGT, TNCN |
|---|---|---|
| Đến hết năm 2025 | Quy định cũ, thuế khoán | 100 triệu đồng/năm |
| 05/3/2026 | Nghị định 68/2026/NĐ-CP | 500 triệu đồng/năm |
| 29/4/2026 (áp dụng từ 1/1/2026) | Nghị định 141/2026/NĐ-CP | 1 tỷ đồng/năm |
Vì vậy, hộ đã kê khai và nộp thuế trong năm theo ngưỡng 500 triệu đồng, nhưng doanh thu cả năm không quá 1 tỷ đồng, có số thuế nộp thừa. Theo Tạp chí Kinh tế – Tài chính của Bộ Tài chính, số thuế nộp thừa này “được xử lý bù trừ hoặc hoàn trả theo quy định”. Thông tin trên Cổng Thông tin điện tử Chính phủ nêu việc xử lý thực hiện theo Điều 12 Nghị định 68/2026/NĐ-CP. Hộ nên liên hệ Thuế cơ sở quản lý để được hướng dẫn hồ sơ cụ thể.
Hộ kinh doanh dưới 1 tỷ phải thông báo doanh thu thế nào?
Theo khoản 1 Điều 9 Nghị định 68/2026/NĐ-CP (đã được sửa đổi bởi Nghị định 141/2026/NĐ-CP) và Thông tư 18/2026/TT-BTC, hộ kinh doanh dưới 1 tỷ thực hiện thông báo doanh thu thực tế phát sinh với cơ quan thuế. Nội dung chính như sau:
- Mẫu biểu: Mẫu số 01/TKN-CNKD ban hành kèm Thông tư 18/2026/TT-BTC. Mẫu này dùng chung cho “Thông báo doanh thu” và “Tờ khai thuế năm”. Hộ dưới ngưỡng chỉ chọn thông báo doanh thu và không kê khai số thuế GTGT, TNCN phải nộp.
- Hạn nộp: doanh thu năm 2026 thông báo chậm nhất ngày 31/01/2027.
- Hộ mới ra kinh doanh trong 6 tháng đầu năm: doanh thu từ khi bắt đầu đến hết 30/6 thông báo chậm nhất ngày 31/7; doanh thu 6 tháng cuối năm thông báo chậm nhất ngày 31/01 năm sau.
- Cách nộp: qua ứng dụng eTax Mobile, hệ thống thông tin giải quyết thủ tục hành chính, hoặc nộp trực tiếp tại trụ sở cơ quan thuế.
Các nội dung trên được Cục Thuế nêu tại bài hướng dẫn, đôn đốc hộ kinh doanh thông báo doanh thu và bài nhận diện hành vi chậm nộp thông báo doanh thu trên Cổng Thông tin điện tử Chính phủ. Ở Hải Phòng, hộ nộp cho Thuế cơ sở đang quản lý mình; nếu chưa rõ đơn vị nào, xem danh sách 14 Thuế cơ sở Hải Phòng.
Chậm thông báo doanh thu có bị phạt không?
Theo Cục Thuế (bài đăng ngày 15/10/2026), sau khi rà soát Nghị định 125/2020/NĐ-CP và các nghị định sửa đổi, hiện “chưa có chế tài xử phạt” đối với hành vi vi phạm thời hạn nộp thông báo doanh thu của hộ dưới 1 tỷ. Tuy nhiên, Cục Thuế cũng nhấn mạnh việc chưa có chế tài không làm thay đổi nghĩa vụ của người nộp thuế. Hộ vẫn phải nộp đúng hạn.
Riêng các khoản thuế khác mà hộ có nghĩa vụ khai (tiêu thụ đặc biệt, tài nguyên, bảo vệ môi trường), nộp tờ khai chậm hoặc không nộp vẫn bị xử phạt theo Nghị định 125/2020/NĐ-CP. Mức phạt cụ thể xem bài mức phạt chậm nộp tờ khai thuế.
Hộ kinh doanh dưới 1 tỷ có phải dùng hóa đơn điện tử không?
Không bắt buộc. Khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP, được sửa đổi bởi Nghị định 141/2026/NĐ-CP, quy định:
- Hộ có doanh thu năm trên 1 tỷ đồng phải dùng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
- Hộ có doanh thu năm từ 1 tỷ đồng trở xuống được đăng ký dùng hóa đơn điện tử nếu có nhu cầu, ví dụ khi khách hàng là doanh nghiệp cần hóa đơn.
- Hộ có nhiều cửa hàng dùng chung mã số thuế của hộ và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn.
- Hộ năm trước chưa quá 1 tỷ nhưng trong năm có doanh thu lũy kế trên 1 tỷ phải đăng ký dùng hóa đơn điện tử trong 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 1 tỷ đồng.
Doanh thu vượt 1 tỷ giữa năm thì xử lý thế nào?
Theo khoản 1 Điều 8 Nghị định 68/2026/NĐ-CP được sửa đổi bởi Nghị định 141/2026/NĐ-CP, nếu doanh thu thực tế trong năm vượt 1 tỷ đồng, hộ khai thuế, nộp thuế từ quý phát sinh doanh thu trên 1 tỷ đồng. Ví dụ, một cửa hàng vật liệu ở Hải Dương cũ cộng dồn doanh thu đến hết quý III là 900 triệu đồng, sang quý IV vượt 1 tỷ, thì nghĩa vụ khai, nộp thuế phát sinh từ quý IV. Đồng thời, hộ phải đăng ký hóa đơn điện tử đúng thời hạn nêu trên.
Với doanh thu trên 1 tỷ đến 3 tỷ đồng, theo Tạp chí Kinh tế – Tài chính (Bộ Tài chính) dẫn Luật Thuế TNCN số 109/2025/QH15, cá nhân kinh doanh được lựa chọn tính thuế TNCN theo doanh thu hoặc theo thu nhập tính thuế. Cách tính chi tiết sẽ có trong bài riêng về thuế hộ kinh doanh trên 1 tỷ.
4 việc hộ kinh doanh dưới 1 tỷ nên làm trước 31/01/2027
Cộng doanh thu thực tế cả năm 2026
Dựa trên sổ ghi chép, sao kê tài khoản nhận tiền bán hàng, dữ liệu sàn thương mại điện tử. Cơ quan thuế đang theo dõi thông tin tài khoản ngân hàng, ví điện tử, nên số thông báo cần khớp với dòng tiền thực tế.
Đối chiếu số thuế đã nộp trong năm
Nếu đã khai, nộp thuế GTGT, TNCN theo ngưỡng 500 triệu đồng, lập danh sách số đã nộp để đề nghị bù trừ hoặc hoàn.
Lập mẫu 01/TKN-CNKD
Chọn nội dung thông báo doanh thu, ghi đúng doanh thu thực tế và kê khai các loại thuế khác nếu có.
Nộp đúng hạn và lưu chứng từ
Nộp qua eTax Mobile hoặc tại cơ quan thuế trước 31/01/2027. Lưu lại chứng từ, thông tin cần thiết theo hướng dẫn của Cục Thuế để giải trình khi được yêu cầu.
Nếu không có thời gian tự theo dõi, gói kế toán hộ kinh doanh từ 500.000đ/tháng của chúng tôi theo dõi doanh thu hằng tháng, cảnh báo khi sắp chạm ngưỡng 1 tỷ và lập, nộp thông báo doanh thu thay hộ. Hộ nào còn bối rối khi bỏ thuế khoán có thể đọc thêm bài hộ kinh doanh bỏ thuế khoán từ 2026.
Sai lầm thường gặp của hộ kinh doanh dưới 1 tỷ
- Nghĩ rằng không nộp thuế thì không cần khai. Nghĩa vụ thông báo doanh thu vẫn còn, kể cả khi chưa có mức phạt riêng.
- Thông báo doanh thu thấp hơn thực tế để “an toàn”. Dữ liệu chuyển khoản, ví điện tử, sàn thương mại điện tử đều được cơ quan thuế đối chiếu.
- Không theo dõi doanh thu lũy kế. Khi vượt 1 tỷ, hộ phải khai thuế từ quý vượt và đăng ký hóa đơn điện tử trong 30 ngày. Không theo dõi thì dễ trễ hạn.
- Bỏ qua số thuế đã nộp thừa. Số này được bù trừ hoặc hoàn, nhưng hộ phải chủ động làm thủ tục.
Nguồn tham khảo
- Nghị định 141/2026/NĐ-CP ngày 29/4/2026 của Chính phủ: toàn văn trên Cổng Thông tin điện tử Chính phủ.
- Nghị định 68/2026/NĐ-CP ngày 05/3/2026 về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh; Thông tư 18/2026/TT-BTC (mẫu 01/TKN-CNKD).
- Cục Thuế, Công điện 28/CĐ-CT ngày 31/7/2026 và bài hướng dẫn ngày 15/10/2026 trên Cổng Thông tin điện tử Chính phủ (liên kết trong bài).
- Tạp chí Kinh tế – Tài chính, Bộ Tài chính, bài ngày 07/9/2026 (liên kết trong bài).
Thông tin cập nhật đến ngày 02/11/2026. Quy định có thể tiếp tục được sửa đổi; trường hợp cụ thể nên hỏi Thuế cơ sở quản lý hoặc liên hệ hotline 0357.908.907 để được tư vấn.
Hộ kinh doanh doanh thu đúng 1 tỷ có phải nộp thuế không?
Không phải nộp thuế GTGT, TNCN. Nghị định 141/2026/NĐ-CP dùng cụm “từ 01 tỷ đồng trở xuống”, nên doanh thu đúng 1 tỷ đồng vẫn thuộc nhóm không chịu thuế, nhưng phải thông báo doanh thu.
Hộ kinh doanh dưới 1 tỷ có được xuất hóa đơn điện tử không?
Có. Hộ từ 1 tỷ trở xuống không bắt buộc nhưng được đăng ký dùng hóa đơn điện tử nếu có nhu cầu, theo khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP đã sửa đổi.
Hộ kinh doanh dưới 1 tỷ thông báo doanh thu mấy lần một năm?
Hộ đang kinh doanh thông báo doanh thu thực tế của năm chậm nhất ngày 31/01 năm sau. Hộ mới ra kinh doanh trong 6 tháng đầu năm có thêm mốc 31/7 cho doanh thu đến hết 30/6.
Không nộp thông báo doanh thu có bị phạt không?
Theo Cục Thuế ngày 15/10/2026, hiện chưa có chế tài xử phạt riêng cho việc chậm nộp loại thông báo này, nhưng nghĩa vụ thông báo vẫn còn và hộ phải thực hiện đúng hạn.
Doanh nghiệp tại Hải Phòng cần làm gì?
Nếu chưa có kế toán hoặc không chắc mình đã làm đúng, gửi thông tin để được kiểm tra miễn phí. Chúng tôi trả lời trong giờ làm việc.